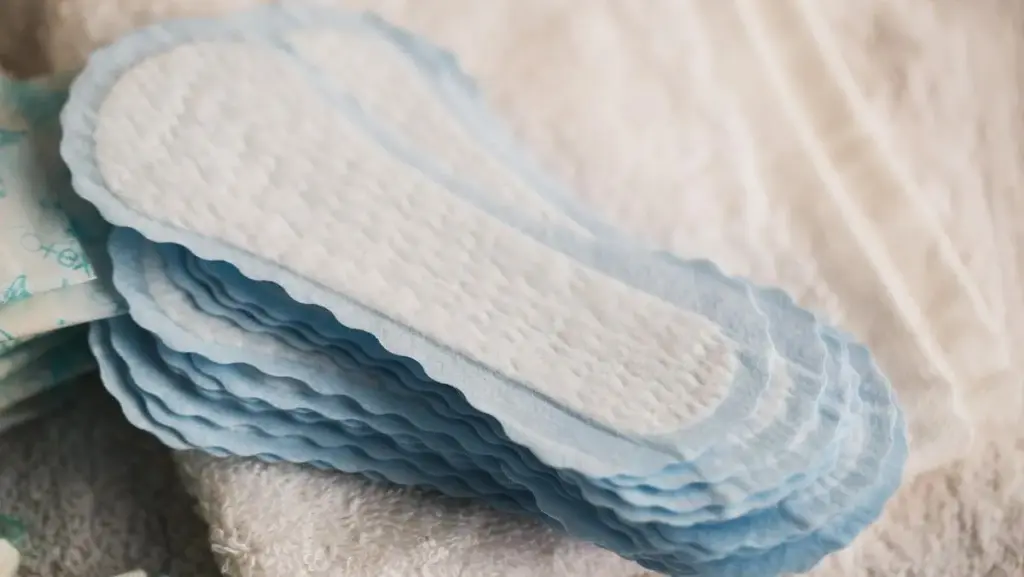
Bernita Matondang menggugat ketentuan UU Harmonisasi Peraturan Perpajakan ke MK karena menilai pengenaan PPN 11 persen atas pembalut membebani perempuan dan belum mencerminkan prinsip kesetaraan.
JAKARTA – Beban pajak atas pembelian pembalut perempuan menjadi sorotan dalam gugatan pengujian undang-undang di Mahkamah Konstitusi (MK). Seorang warga negara Indonesia (WNI), Bernita Matondang, meminta agar produk sanitasi menstruasi tersebut mendapatkan pembebasan Pajak Pertambahan Nilai (PPN) karena merupakan kebutuhan biologis yang harus dipenuhi perempuan secara rutin, bukan sekadar pilihan konsumsi.
Gugatan tersebut terdaftar dengan Nomor 406/PUU-XXIV/2026. Pemohon menguji Pasal 16B ayat (1a) huruf j angka 1 beserta penjelasannya dalam Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP). Ketentuan itu dinilai belum secara tegas memasukkan pembalut perempuan sebagai barang kebutuhan pokok yang memperoleh fasilitas pembebasan PPN.
Dalam permohonannya, Bernita menilai pengenaan pajak terhadap pembalut menimbulkan beban ekonomi tambahan bagi perempuan. Kebutuhan tersebut muncul akibat proses biologis menstruasi yang tidak dapat dihindari dan harus dipenuhi secara berulang.
“Oleh karena itu, pembalut merupakan kebutuhan yang harus dipenuhi secara berulang selama Pemohon mengalami menstruasi,” tulis dalil permohonan yang dilayangkan ke MK, sebagaimana diberitakan Kompas, Jumat, (06/11/2026).
Produk pembalut perempuan saat ini masih dikenai PPN efektif sebesar 11 persen. Pemohon menilai kebijakan tersebut belum mempertimbangkan karakteristik kebutuhan sanitasi menstruasi yang berbeda dari barang konsumsi biasa.
“Pemohon secara langsung menanggung beban ekonomi dari kebijakan pengenaan PPN atas produk sanitasi menstruasi,” tulis permohonan tersebut.
Persoalan yang diajukan tidak hanya berkaitan dengan besaran pajak, tetapi juga prinsip kesetaraan dalam kebijakan negara. Pemohon menilai pemberian fasilitas perpajakan seharusnya mempertimbangkan kebutuhan esensial masyarakat secara objektif dan proporsional, termasuk kebutuhan yang berkaitan dengan proses biologis manusia.
“Penentuan barang yang memperoleh fasilitas perpajakan perlu mempertimbangkan perbedaan kebutuhan yang relevan agar persamaan dan keadilan tidak hanya dimaknai sebagai perlakuan yang seragam,” tulis pemohon.
Dalam permohonannya, Bernita mendalilkan bahwa ketentuan perpajakan tersebut berpotensi menimbulkan kerugian konstitusional. Ia mengaitkannya dengan hak atas kepastian hukum yang adil, perlindungan dari perlakuan diskriminatif, serta hak memperoleh kemudahan dan perlakuan khusus untuk mencapai persamaan dan keadilan.
Hak-hak tersebut dijamin dalam Pasal 28D ayat (1), Pasal 28I ayat (2), dan Pasal 28H ayat (2) Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 (UUD NRI 1945).
Melalui petitumnya, pemohon meminta MK memberikan pemaknaan terhadap ketentuan yang diuji. Ia menghendaki agar penentuan barang kebutuhan pokok yang memperoleh fasilitas pembebasan PPN wajib mempertimbangkan kebutuhan esensial yang berkaitan dengan proses biologis manusia, termasuk produk sanitasi menstruasi atau pembalut.
Gugatan ini membuka ruang pengujian terhadap dasar pertimbangan pemerintah dalam menentukan barang yang memperoleh fasilitas perpajakan. Jika permohonan dikabulkan, kebijakan pajak atas produk sanitasi menstruasi berpotensi mengalami perubahan. Namun, keputusan mengenai konstitusionalitas ketentuan tersebut sepenuhnya berada di tangan MK melalui proses pemeriksaan perkara. []
Redaksi 03