Permohonan seorang karyawan swasta untuk mengecualikan Dirjen Pajak dari pihak yang dapat mengajukan PK memunculkan pertanyaan MK mengenai keseimbangan penegakan hukum dan kepastian penyelesaian sengketa pajak.
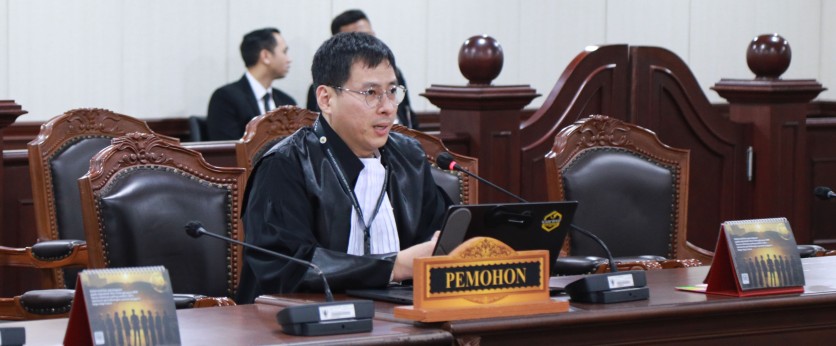
JAKARTA – Permohonan pembatasan kewenangan Direktur Jenderal (Dirjen) Pajak mengajukan peninjauan kembali (PK) atas putusan Pengadilan Pajak memunculkan persoalan mengenai keseimbangan hak para pihak dalam proses peradilan. Dalam sidang di Mahkamah Konstitusi (MK), hakim mempertanyakan bagaimana mekanisme hukum tetap dapat mengakomodasi dugaan kecurangan apabila kewenangan mengajukan PK bagi pejabat pajak dikecualikan.
Persoalan tersebut muncul dalam sidang pemeriksaan pendahuluan permohonan pengujian materiil Pasal 77 ayat (3) Undang-Undang (UU) Nomor 14 Tahun 2002 tentang Pengadilan Pajak. Permohonan bernomor 417/PUU-XXIV/2026 itu diajukan seorang karyawan swasta bernama Rudi yang mempersoalkan frasa “Pihak-pihak yang bersengketa” dalam ketentuan tersebut.
Kuasa hukum pemohon, Fungsiawan, menilai rumusan pasal itu terlalu luas karena memungkinkan seluruh pihak yang bersengketa, termasuk Dirjen Pajak dan pejabat atau badan tata usaha negara (TUN), mengajukan PK atas putusan Pengadilan Pajak.
“Masih terdapat hak untuk mengadakan Peninjauan Kembali oleh para Pejabat TUN terutama dalam hal ini adalah Direktur Jenderal Pajak, yang hal ini melanggar Putusan MK Nomor 24 Tahun 2024,” ujar Fungsiawan dalam sidang di Jakarta, Rabu (18/11/2026), sebagaimana diberitakan Mahkamah Konstitusi.
Pemohon mendasarkan argumentasinya pada Putusan MK Nomor 24/PUU-XXII/2024. Putusan tersebut pada pokoknya mengecualikan badan atau pejabat TUN dari pihak yang dapat mengajukan PK karena upaya hukum luar biasa tersebut dinilai inkonstitusional bagi pejabat administrasi negara.
Menurut pemohon, pembatasan serupa semestinya diterapkan dalam perkara pajak. Alasannya, Pengadilan Pajak merupakan peradilan khusus dalam lingkungan peradilan TUN sehingga Dirjen Pajak seharusnya termasuk pihak yang tidak dapat mengajukan PK terhadap putusan yang telah berkekuatan hukum tetap.
Pemohon juga menilai ketentuan Pasal 77 ayat (3) UU Pengadilan Pajak bertentangan dengan Pasal 28D ayat (1) Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 (UUD NRI 1945). Ketentuan itu dinilai berpotensi mengganggu kepastian hukum yang adil serta prinsip perlakuan setara di hadapan hukum.
Dalam permohonannya, Rudi menyebut kewenangan Dirjen Pajak mengajukan PK dapat menimbulkan ketidakpastian mengenai akhir penyelesaian sengketa. Pemohon juga mengkhawatirkan putusan yang telah dilaksanakan dapat berubah setelah adanya proses hukum lanjutan.
Kondisi tersebut, menurut pemohon, berpotensi menambah beban waktu, tenaga, pikiran, dan biaya bagi pihak yang bersengketa. Atas dasar itu, pemohon meminta MK menyatakan frasa “Pihak-pihak yang bersengketa” dalam Pasal 77 ayat (3) tidak memiliki kekuatan hukum mengikat sepanjang tidak dimaknai mengecualikan Dirjen Pajak serta badan atau pejabat TUN dari pihak yang dapat mengajukan PK.
Namun, Wakil Ketua MK Saldi Isra justru mengangkat persoalan lain yang perlu dijawab pemohon, yakni bagaimana menjamin keseimbangan proses penegakan hukum jika pejabat pajak tidak memiliki ruang untuk melawan putusan Pengadilan Pajak melalui PK.
“Tapi kalau ini Pengadilan Pajak ini Bapak tutup PK-nya, apa Bapak mau membiarkan kalau ada kecurangan yang terjadi di pengadilan tingkat pertama karena ada pernah banyak pengalaman seperti itu lalu tidak boleh melakukan Peninjauan Kembali,” kata dia.
Saldi juga menilai pemohon belum menjelaskan secara memadai perbedaan mekanisme PK dalam UU Peradilan TUN dan UU Pengadilan Pajak. Selain itu, ia mempertanyakan penggunaan istilah “Badan atau Pejabat Tata Usaha Negara” dalam argumentasi permohonan.
Sidang pemeriksaan pendahuluan tersebut dipimpin Saldi Isra bersama Hakim Konstitusi Adies Kadir dan Liliek Prisbawono Adi. Majelis panel memberikan kesempatan kepada pemohon untuk memperbaiki permohonan sebanyak satu kali dalam waktu 14 hari.
Berkas perbaikan, baik dalam bentuk salinan elektronik maupun cetak, beserta alat bukti yang telah dibubuhi meterai, harus diterima MK paling lambat Selasa, 1 Desember 2026 pukul 12.00 WIB.
Perkara ini akan menjadi perhatian karena menyangkut batas kewenangan pejabat negara dalam mengajukan upaya hukum sekaligus perlindungan kepastian hukum bagi wajib pajak. Jawaban pemohon atas pertanyaan majelis hakim akan menjadi bagian penting dalam memperjelas argumentasi konstitusional sebelum MK melanjutkan pemeriksaan perkara. []
Redaksi 03